A Reforma Tributária trouxe um aumento significativo na exigência de atenção às notas fiscais por parte das empresas brasileiras. Com a criação do IBS e da CBS, vieram novos campos, validações, classificações fiscais e informações a serem consideradas nos documentos fiscais eletrônicos. Não se trata apenas de uma mudança de legislação: é uma transformação que atinge sistemas, cadastros, processos internos e a rotina de empresas e profissionais que atuam na área fiscal.
A Emenda Constitucional nº 132/2023 e, em grande parte, a Lei Complementar nº 214/2025 implementaram a Reforma Tributária do consumo. A Lei Complementar nº 227/2026, por sua vez, trouxe inovações em relação ao Comitê Gestor do IBS, à tramitação do processo administrativo tributário e às penalidades pertinentes aos novos tributos.
Na prática, isso quer dizer que não é suficiente apenas atualizar o software que emite os documentos. A companhia deve assegurar que os dados que geram a nota fiscal sejam precisos desde a sua origem.É por isso que a questão se torna tão relevante: sua emissão de notas fiscais está de fato pronta para a Reforma Tributária?
O que muda na emissão de notas fiscais com a Reforma Tributária?
Entre as novidades, destacam-se os trechos que mencionam o Imposto sobre Bens e Serviços, o IBS, e a Contribuição sobre Bens e Serviços, a CBS.
O artigo 6º da Lei Complementar nº 214/2025 exige que o sujeito passivo do IBS e da CBS emita documento fiscal eletrônico para operações que envolvam bens ou serviços, tanto nacionais quanto estrangeiros. A lei ainda determina que as informações fornecidas no documento fiscal têm natureza declaratória e constituem confissão quanto ao valor de IBS e CBS indicado no documento.
Isso reforça a relevância da qualidade dos dados usados na emissão. Assim, a emissão de notas fiscais na Reforma Tributária deixa de ser uma mera formalidade. Ela passa a exigir uma estrutura de dados mais robusta, em que a classificação fiscal, a natureza da operação, os códigos tributários, as alíquotas e outras informações precisam estar alinhadas.
De acordo com a Receita Federal, é essencial que todos os documentos fiscais eletrônicos respeitem as normas e os layouts definidos em Notas Técnicas específicas para cada tipo de documento. Entre outros, foram obtidas NF-e, NFC-e, CT-e, CT-e OS e diversos outros documentos eletrônicos. Ou seja, é responsabilidade de cada empresa identificar quais documentos usa e quais regras se aplicam ao seu setor.
Por que a emissão fiscal precisa ser revisada?
As empresas já tinham, no modelo anterior, processos consolidados para emitir documentos fiscais. No entanto, a Reforma Tributária traz novas informações que precisam ser incorporadas ao dia a dia fiscal.
De que adianta uma empresa ter um sistema de emissão moderno se, por outro lado, ela estiver totalmente despreparada devido a cadastros incorretos e regras tributárias mal definidas?
Pense, por exemplo, em uma loja que tem milhares de produtos cadastrados. Se alguns desses produtos tiverem NCM, CST ou classificação tributária errados, a empresa pode acabar transmitindo informações erradas para o documento fiscal.
Nesse sentido, a emissão de notas fiscais na Reforma Tributária se inicia bem antes do usuário clicar no botão para emitir a NF-e. Ela inicia o processo de registro. O dado que entra no sistema é o que vai determinar a qualidade da informação que vai chegar ao Fisco.
IBS e CBS precisam aparecer nas notas fiscais?
Isso varia conforme o documento, a operação e o cronograma pertinente. Portanto, a Receita Federal esclareceu que os contribuintes estarão obrigados, a partir de 2026, a emitir os documentos fiscais eletrônicos com destaque individualizado de CBS e IBS, de acordo com as normas e os leiautes específicos de cada documento. No entanto, não podemos esquecer das atualizações que foram publicadas ao longo de 2026.
O Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, estabeleceu o cronograma oficial de início da obrigatoriedade para diferentes documentos fiscais eletrônicos. Para NF-e e NFC-e, por exemplo, a data indicada é 3 de agosto de 2026. Já para a NFS-e, exceto serviços específicos, o cronograma aponta 1º de outubro de 2026.
Mais tarde, Receita Federal e CGIBS anunciaram que as regras de validação seriam flexibilizadas para que não houvesse rejeições automáticas por falta de informações sobre IBS e CBS. Isto é, a falta de alguns campos não implica, necessariamente, a rejeição do documento, mas isso não significa que as obrigações previstas não devam ser cumpridas.É essa diferença que nos ajuda a entender o cenário atual.
Qual é o cronograma para os documentos fiscais?
O cronograma oficial que a Receita Federal e o CGIBS publicaram distribui a implementação conforme o tipo de documento e o setor afetado. Assim, para empresas que trabalham com mercadorias, a NF-e e a NFC-e têm início de obrigatoriedade relacionado ao IBS e à CBS em 3 de agosto de 2026.
Esse mesmo padrão se aplica ao CT-e, CT-e OS, BP-e em algumas modalidades, MDF-e, NF3e e outros documentos que serão introduzidos na primeira etapa.
Por sua vez, a NFS-e tem seu próprio cronograma. A NFS-e para serviços em geral, que não possuem uma obrigatoriedade específica e que estão sujeitos ao ISS, será implementada em 1º de outubro de 2026.
Existem ainda documentos que começam em dezembro de 2026 e outros que só se tornam obrigatórios em janeiro de 2027, como certos documentos exigidos dos contribuintes do Simples Nacional e em operações de importação. Dessa forma, não há uma única data válida para todas as empresas. Na Reforma Tributária, a emissão de notas fiscais deve ser considerada tanto pelo tipo de documento que se usa quanto pelas particularidades da operação.
O que muda para quem emite NF-e?
A NF-e é um dos documentos mais impactados pela Reforma Tributária.
Já estão disponíveis no Portal Nacional da NF-e Notas Técnicas que tratam da adequação dos leiautes para a inserção dos campos e das regras de validação da Reforma Tributária do Consumo. Entre elas está a Nota Técnica 2025.002, que foi atualizada em 2026.
Isso mostra que a conformidade vai além da legislação. Nesse caso, há ainda uma camada técnica que define como as informações serão organizadas no XML, quais campos estarão disponíveis, quais serão as regras e como os sistemas autorizadores vão tratar os documentos.
Por isso, é fundamental que as empresas que emitem NF-e fiquem atentas não apenas a leis e decretos, mas também às Notas Técnicas publicadas no Portal da NF-e.
Conheça a solução ideal para emitir notas fiscais, clique aqui para ter acesso.
E para quem emite NFC-e?
A NFC-e também é um elemento dessa transição. Esse aspecto se torna ainda mais vital para empresas do setor varejista, que emitem uma quantidade significativa de documentos todos os dias.
Uma falha na parametrização pode ser multiplicada por centenas ou milhares de emissões. Por essa razão, o varejista deve testar seu sistema, atualizar os cadastros e garantir que a solução escolhida esteja preparada para os novos campos.
Com a Reforma Tributária em curso, a cautela na emissão de notas fiscais no varejo deve ser redobrada, pois um pequeno erro pode afetar rapidamente uma grande quantidade de documentos.
A Receita Federal informou que a NFC-e é um dos documentos que devem seguir as normas sobre o IBS e a CBS.
E a NFS-e?
As empresas de prestação de serviços também precisam se adaptar. Dessa forma, a NFS-e de modelo nacional foi modificada várias vezes para incluir dados sobre o IBS e a CBS.
O Portal da NFS-e emitiu Notas Técnicas detalhadas para ajustar os leiautes ao novo sistema de tributação. Por exemplo, a Nota Técnica nº 009 trouxe evoluções referentes a grupos e campos do IBS e da CBS, além de incluir dados para ajustes de crédito e débito.
Em julho de 2026, a plataforma também lançou novos recursos em um ambiente de homologação para testes, incluindo a criação de grupos IBS/CBS no Emissor Web.
Para se manterem atualizadas, empresas e desenvolvedores têm à disposição a documentação técnica oficial da NFS-e. Por isso, a dica é não deixar para fazer os testes na última hora, quando a obrigatoriedade já estiver em vigor.
A classificação fiscal passa a ter ainda mais importância
A Reforma Tributária também torna a classificação fiscal dos produtos ainda mais crucial. Dados como NCM e classificação tributária impactam o modo como o sistema fiscal irá lidar com os produtos.
Ou seja, um erro de cadastro pode refletir até na nota fiscal. Uma empresa pode ter um emissor atualizado, mas se o produto tiver uma classificação errada, a tecnologia apenas transmitirá ao Fisco o erro.
Assim, a emissão de notas fiscais na Reforma Tributária precisa ser vista como um elemento dentro de um processo mais amplo de conformidade. Reveja o cadastro de produtos, verifique as classificações, atualize as regras de tributação e assegure que o sistema esteja utilizando as informações corretas.
Aí entram ferramentas especializadas que podem diminuir o esforço manual e aumentar a consistência da base fiscal.
O sistema emissor precisa estar atualizado
Outro aspecto importante, além dos cadastros, é o sistema que emite os documentos.A legislação e os documentos técnicos estão sendo atualizados constantemente.
Em 2026, novas versões de Notas Técnicas foram lançadas, junto com alterações nas regras de validação, mudanças nos layouts e cronogramas específicos para diversos documentos.
Assim, operar com um sistema que não se atualiza conforme essas mudanças pode trazer riscos operacionais.
O sistema deve estar apto a receber esses novos campos, processar as informações e acompanhar as atualizações técnicas definidas pelos órgãos competentes.
Em suma, para que a emissão de notas fiscais na Reforma Tributária aconteça, é preciso um sistema atualizado, cadastros corretos e processos internos bem estruturados.
Como saber se o emissor está preparado?
A empresa pode iniciar com uma avaliação básica de seu próprio processo. Algumas questões podem sinalizar áreas de atenção:
- O sistema emissor é atualizado com as novidades da Reforma Tributária?
- Quando se aplica, os campos de IBS e CBS estão disponíveis?
- O sistema está atualizado com as últimas versões das Notas Técnicas?
- Os cadastros de produtos e serviços foram atualizados?
- As classificações fiscais foram revisadas?
- A empresa já fez testes em um ambiente de homologação?
- O XML que foi gerado contém os dados que você esperava?
- A equipe de fiscalização consegue entender os novos campos?
- O contador e a empresa estão em sintonia quanto às novas diretrizes?
- Há um procedimento para monitorar as novas mudanças legais e técnicas?
Se várias dessas respostas forem “não”, provavelmente ainda existem etapas importantes de preparação.
É necessário testar antes de emitir?
Sim.
Testes são, sem dúvida, uma das melhores maneiras de detectar problemas antes que eles impactem a operação.
A Receita Federal mesmo ressaltou que o cronograma de implementação leva em conta a necessidade de que os sistemas emissores sejam adaptados e que os contribuintes possam realizar testes antes da obrigatoriedade.
A Receita também criou um ambiente de Produção Beta para que os contribuintes pudessem validar processos, sistemas e integrações que se relacionam à Reforma Tributária.
Testar é checar se os dados que foram inseridos no sistema aparecem corretamente no documento fiscal. Avaliar diferentes situações também é fundamental, como:
- Venda regular;
- Restituição;
- Transmissão; Transmissão;
- Gratificação;
- Operações de concessão de benefícios;
- Operações de concessão de benefícios;
- Operações com alíquota diferenciada;
- Operações sujeitas a regimes específicos;
- Cancelamentos;
- Ajustes;
- Operações interestaduais;
- Operações com diferentes tipos de clientes.
Quanto maior a variedade de operações da empresa, maior deve ser a abrangência dos testes.
E se a nota fiscal não tiver os novos campos?
Esse assunto deve ser observado com especial cuidado em 2026.
As orientações que saíram no começo do ano já cobravam que a IBS e a CBS fossem destacadas de forma individual nos documentos fiscais eletrônicos, de acordo com as Notas Técnicas pertinentes.
Em agosto, a Receita Federal e o CGIBS informaram que iriam relaxar as regras de validação para que documentos não fossem rejeitados por não conterem informações sobre a IBS e a CBS.
Conforme o comunicado oficial, haveria uma alteração nas regras de validação, e os documentos fiscais não seriam rejeitados pela falta desses campos. Portanto, isso não deve ser entendido como uma justificativa para procrastinar a adequação.
A melhor postura ainda é manter os sistemas e processos alinhados com o que já é exigido, sempre atentos às atualizações oficiais. A flexibilização operacional não isenta da necessidade de conformidade.
Leia também: Quais penalidades podem atingir quem não destacar o IBS e CBS corretamente?
A Reforma Tributária exige integração entre setores
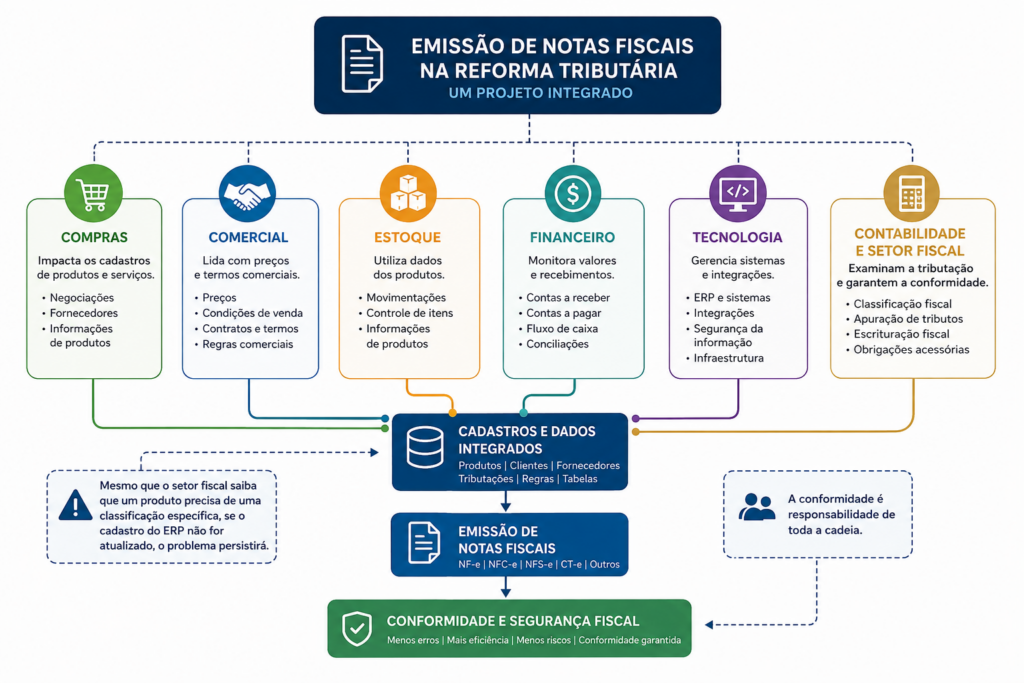
Outro engano frequente é pensar que a conformidade é uma responsabilidade exclusiva do setor fiscal.
De fato, a transformação toca diversas áreas da empresa.
O departamento de compras tem impacto sobre os cadastros.
O setor comercial lida com preços e termos.
O estoque faz uso de dados dos produtos.
O setor financeiro monitora valores e recebimentos.
A tecnologia gerencia sistemas e integrações.
A contabilidade e o setor fiscal examinam a tributação.
A emissão de notas fiscais na Reforma Tributária, por conseguinte, precisa de uma compreensão de projeto integrado.
Mesmo que o departamento fiscal esteja ciente de que um produto precisa de uma classificação específica, se não atualizar cadastro do ERP, o problema persistirá. Conformidade é uma questão de toda a cadeia.
Quais são os riscos de continuar usando um sistema desatualizado?
O primeiro risco que enfrentamos é de natureza operacional. Isso porque a empresa pode acabar lidando com erros, retrabalho, correções e até mesmo a incapacidade de emitir certos documentos.
Há também o risco fiscal. As informações fornecidas no documento fiscal têm caráter declaratório, conforme estipula a Lei Complementar nº 214/2025.
Ademais, a Lei Complementar nº 227/2026 criou um capítulo inteirinho dedicado às infrações e penalidades do IBS e da CBS. A lei estabelece, entre outras sanções, multas para certas situações referentes a documentos fiscais e obrigações acessórias.
Portanto, a empresa não deve se limitar a “conseguir emitir a nota”.Tem que emitir certo.
Como ficam as empresas do Simples Nacional?
O Simples Nacional tem suas regras específicas para o período de transição.
O cronograma oficial divulgado pela Receita Federal e pelo CGIBS estabelece que determinados documentos fiscais para contribuintes do Simples Nacional passam a observar as novas regras a partir de 1º de janeiro de 2027.
Contudo, isso não quer dizer que as empresas do Simples possam se dar ao luxo de não se preparar em 2026.
Pelo contrário. Esse período de transição pode servir para rever processos, modernizar sistemas, arrumar cadastros e bater um papo com o contador.
Também foram introduzidas alterações na NFS-e emitida para as empresas do Simples Nacional.
Em agosto de 2026, a Receita Federal anunciou que, a partir de 1º de novembro de 2026, as microempresas e empresas de pequeno porte que são optantes do Simples Nacional deverão fazer uso do Emissor Nacional da NFS-e, e que as normas referentes ao IBS e à CBS para esses mesmos contribuintes começarão a ter efeitos a partir de 2027, conforme a regulamentação pertinente.
Assim, é fundamental que cada empresa preste atenção ao seu enquadramento e ao tipo de documento que utiliza.
A Reforma Tributária muda apenas o layout da nota?
Não é o caso.
Isto é uma das maiores confusões a respeito do tema. A Reforma Tributária impacta não só a documentação fiscal, mas também os processos de cadastro, classificação, cálculo, escrituração, apuração e gestão.
O layout é somente a parte visível na emissão. Assim, há por trás disso regras fiscais que o sistema precisa interpretar.
Daí porque a emissão de NF-e na Reforma Tributária não pode ser apenas uma questão de novos campos.
É imprescindível que a empresa valide o preenchimento desses campos com informações que sejam condizentes com a operação.
Como preparar a empresa para a nova emissão fiscal?
Um plano eficiente de preparação pode se dividir em etapas.
1. Mapear os documentos utilizados.
Descubra se a empresa emite NF-e, NFC-e, NFS-e, CT-e, MDF-e ou outros tipos de documentos fiscais. Em seguida, consulte quais normas e prazos são relevantes para cada um deles.
2. Revisar os cadastros.
Analise produtos, serviços, NCM, CST, classificações e outras informações fiscais.
3. Atualizar o sistema.
Confirme se o fornecedor do software disponibilizou as adequações necessárias.
4. Acompanhar as Notas Técnicas.
Não basta acompanhar apenas notícias sobre a Reforma Tributária. É necessário observar os documentos técnicos que efetivamente alteram os sistemas.
5. Testar as operações.
Faça testes antes de colocar novas configurações em produção.
6. Treinar a equipe.
Quem emite, confere ou administra documentos fiscais precisa conhecer as mudanças.
7. Criar uma rotina de acompanhamento.
A Reforma Tributária ainda está em implementação e novas normas podem alterar procedimentos.
Acompanhar fontes oficiais deve fazer parte da rotina.
Onde acompanhar as mudanças oficiais?
Existem algumas fontes especialmente importantes para empresas e profissionais contábeis.
A Receita Federal mantém uma página com a legislação da Reforma Tributária, reunindo a Emenda Constitucional nº 132/2023, a Lei Complementar nº 214/2025, a Lei Complementar nº 227/2026 e atos conjuntos publicados ao longo da implementação.
Também é recomendável acompanhar as orientações específicas para 2026.
Para NF-e e NFC-e, o Portal Nacional da NF-e reúne as Notas Técnicas e demais documentos relacionados ao padrão nacional.
FAQ: emissão de notas fiscais na Reforma Tributária
1. Quando começa a obrigatoriedade dos novos campos de IBS e CBS nas notas fiscais?
O cronograma muda de acordo com a nota fiscal. De acordo com o Ato Conjunto RFB/CGIBS nº 4/2026, a NF-e e a NFC-e passarão a ser obrigatórias em 3 de agosto de 2026. No caso da NFS-e para serviços em geral, com exceção de algumas situações, o cronograma indica que será no dia 1º de outubro de 2026. Existem outros papéis datados de forma diferente.
2. A nota fiscal será rejeitada se não tiver IBS e CBS?
Em agosto de 2026, a Receita Federal e a CGIBS informaram que as validações seriam flexibilizadas para que não houvesse rejeições pela falta desses dados. Isso não é sinônimo de uma isenção total de obrigações: a empresa deve seguir atenta às normas que se aplicam ao seu documento e à sua operação.
3. O sistema emissor precisa ser atualizado?
Sim. Os documentos fiscais foram alterados tecnicamente e novos campos foram adicionados aos leiautes. A empresa deve verificar se seu sistema está atualizado em relação às versões atuais das Notas Técnicas e outros documentos oficiais.
4. A classificação fiscal dos produtos interfere na Reforma Tributária?
Sim. A classificação fiscal é uma das informações que devem estar organizadas para garantir que o tratamento tributário da operação seja o correto. Por isso, é fundamental revisar o NCM, CST e outras informações cadastrais durante a preparação.
5. Empresas do Simples Nacional precisam se adaptar agora?
Sim, porém o calendário é diferente. O Ato Conjunto RFB/CGIBS nº 4/2026 estabelece que, a partir de 1º de janeiro de 2027, documentos fiscais de contribuintes do Simples Nacional terão que cumprir determinadas obrigações. Ainda assim, no ano de 2026 deve ser para se preparar e realizar testes.
Prepare sua emissão de notas fiscais para a Reforma Tributária
A Reforma Tributária já está mudando a rotina fiscal das empresas. A atualização dos documentos eletrônicos não pode ter um entendimento apenas como uma mudança técnica, mas como uma etapa dentro de um processo mais amplo de conformidade da empresa.
Para que a Reforma Tributária funcione, a emissão de notas fiscais precisa estar alinhada com informações corretas, sistemas prontos e processos bem estruturados.
As empresas estão passando por um período significativo de transição e adaptação em 2026. O cronograma oficial já definiu datas distintas para a NF-e, NFC-e, NFS-e, CT-e, MDF-e e outros documentos, ao passo que a Receita Federal e a CGIBS seguem divulgando atualizações técnicas e operacionais.
Por isso, procrastinar a adequação pode resultar em mais retrabalho. Nenhum momento é tão propício para revisar o cadastro, atualizar o sistema, testar as operações e treinar a equipe quanto antes que uma mudança obrigatória impacte o dia a dia da sua empresa.
Não basta apenas emitir uma nota fiscal, é fundamental que ela contenha informações corretas e coerentes. Com a tecnologia certa, o suporte das normas oficiais e processos claros, a empresa consegue fazer essa mudança com mais tranquilidade e minimizar riscos fiscais e operacionais.
Sua empresa já está preparada para as novas exigências fiscais? Fale com a Tron e descubra como nossas soluções podem ajudar na emissão de documentos fiscais, na organização das informações e na preparação para a Reforma Tributária.